Instrução Normativa RFB nº 1585, de 31 de agosto de 2015
(Publicado(a) no DOU de 02/09/2015, seção 1, página 37)
Seção IV Das Disposições Especiais
Subseção I Da Operação de Empréstimo de Títulos e Valores Mobiliários
…
Art. 76. No caso de tomador de ações por empréstimo, a diferença positiva ou negativa entre o valor da alienação e o custo médio de aquisição desses valores será considerada ganho líquido ou perda do mercado de renda variável, sendo esse resultado apurado por ocasião da recompra das ações.
Parágrafo único. Na apuração do imposto de que trata o caput, poderão ser computados como custo da operação as corretagens e demais emolumentos efetivamente pagos pelo tomador.
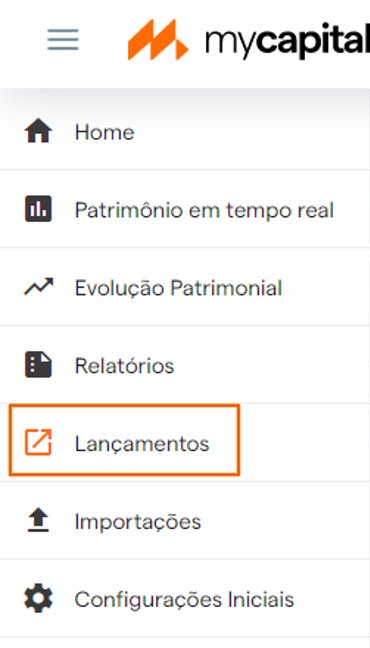
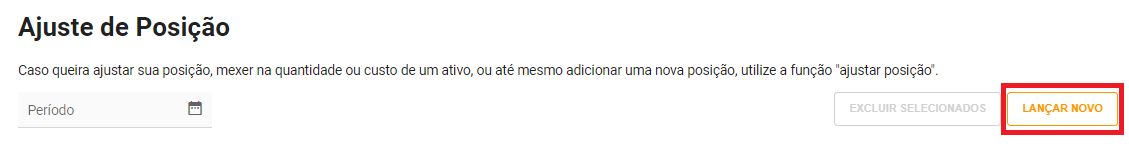
Clique em "Lançar Novo".
Preencha os campos da seguinte forma:
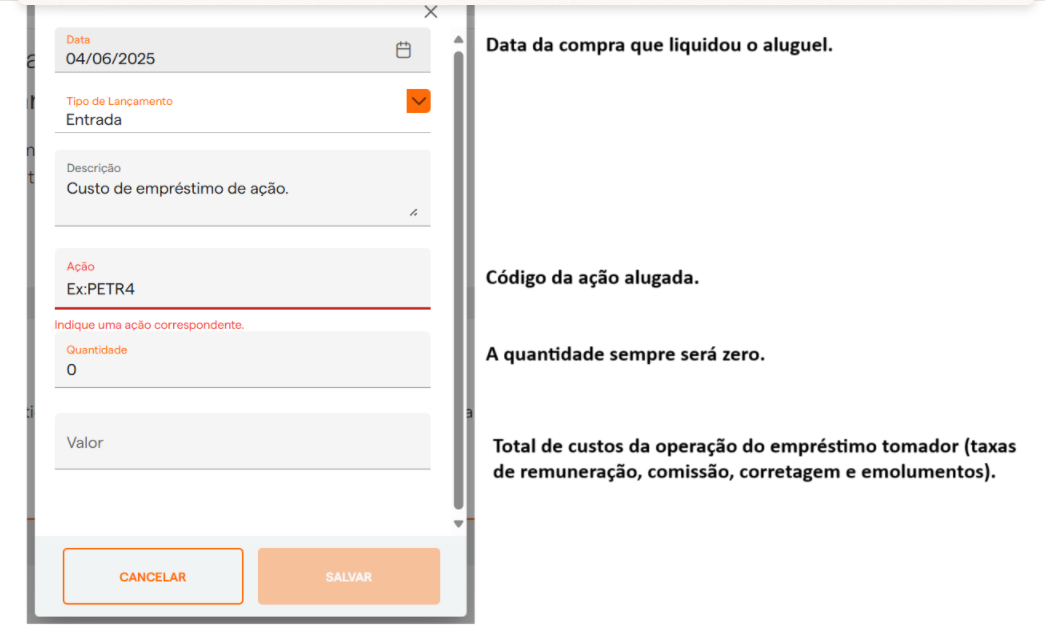
Salve o lançamento.
Pronto! Visualize o relatório "Operações no mês" (Relatórios >> Operações no mês) do mês e da ação correspondentes ao lançamento para conferir os resultados.